2019年1月、当時米国食品医薬品局(FDA)の長官であったスコット・ゴットリーブ博士は、FDAの声明を通じて大胆な予測を打ち出しました。それは、2025年までにFDAが年間少なくとも10件の新しい細胞・遺伝子治療を承認するようになるというものでした。当時、私はそれを信じたいと強く願う一方で、極めて大胆な予測だと感じていました。期限まであと2年となった今、その予言はどうなっているでしょうか。ゴットリーブ博士の予測力を検証しつつ、成熟期に入り、成長の節目を次々と迎えているこの分野の現状を明らかにしたいと思います。
「成人」という言葉にちなんで言えば、FDAによって承認された細胞・遺伝子治療は21件**に達しました。21歳の誕生日が人生の重要な節目であるように、医療界もこの承認数を機に、細胞・遺伝子治療が成熟した分野であることを認識しなければなりません。そして、今後さらに承認が続く中で、この分野もそれにふさわしい振る舞いが求められます。近年の承認ペースの加速に関する以下の分析が示す通り、承認は今後も続いていくでしょう。
細胞・遺伝子治療の現在の時代の幕開けと私が考える2017年の終わりには、3件の新規承認がありました。KYMRIAH®、YESCARTA®、LUXTURNA®は、対象患者数は比較的少ないものの、臨床的に絶望的だった状況において極めて高い有効性を示した点で注目に値するものでした。皮肉なことに、ゴットリーブ博士の予測期間を挟むその後の3年間は承認の停滞期となり、新たな製品はZOLGENSMA®とTECARTUS®の2件にとどまりました。
先見の明がある人々、あるいは今振り返れば誰の目にも明らかなことですが、2021年と2022年の2年間で潮目が変わり始めました。細胞・遺伝子治療の分野では比較的新参であるブリストル・マイヤーズ スクイブ(BMS)が、Breyanzi®とABECMA®を投入し、この分野に新たな勢いをもたらしました。Breyanziは既存のCAR-T製品と競合する形で市場に参入しましたが、AbecmaによってBMSは異なる抗原を標的とするCAR-T製品を持つ初の企業となりました。これだけでもこの分野にとって重要な瞬間であり、BMSは多発性骨髄腫に対する初の細胞治療薬を手に入れました。続いて、新規性は高いものの超希少疾患を対象とするRETHYMIC®や、深部二度熱傷の成人患者に対する市場浸透がまだ不透明なStrataGraft®が承認されました。こうした懸念はあるものの、2021年はFDAによる細胞・遺伝子治療の承認数が4件と記録を更新しました。
2022年最初の承認となったCARVYKTITMは、ジョンソン・エンド・ジョンソンとレジェンド・バイオテックによるもので、CAR-T製品による多発性骨髄腫治療に競争をもたらしました。これによりブリストルは、異なる抗原を標的とするCAR-T製品を持ち、かつ両製品で直接的な競合に直面する初の企業となりました。さらに、この分野のベテランであるブルーバード・バイオが、ついにZYNTEGLO®とSKYSONA®という2件の承認を同時に獲得しました。ZYNTEGLOはβサラセミアの治療薬として、この分野で初の血液疾患向け製品となり、腫瘍や希少疾患の枠を超えた適応拡大の先駆けとなりました。CSLの血友病B治療薬HEMGENIX®も、血液疾患分野におけるこの進歩を確固たるものにしました。そして年末には、長年待ち望まれていたフェリングのAdstiladrin®が承認され、年間合計5件という記録を達成し、3年連続で承認数が増加する結果となりました。
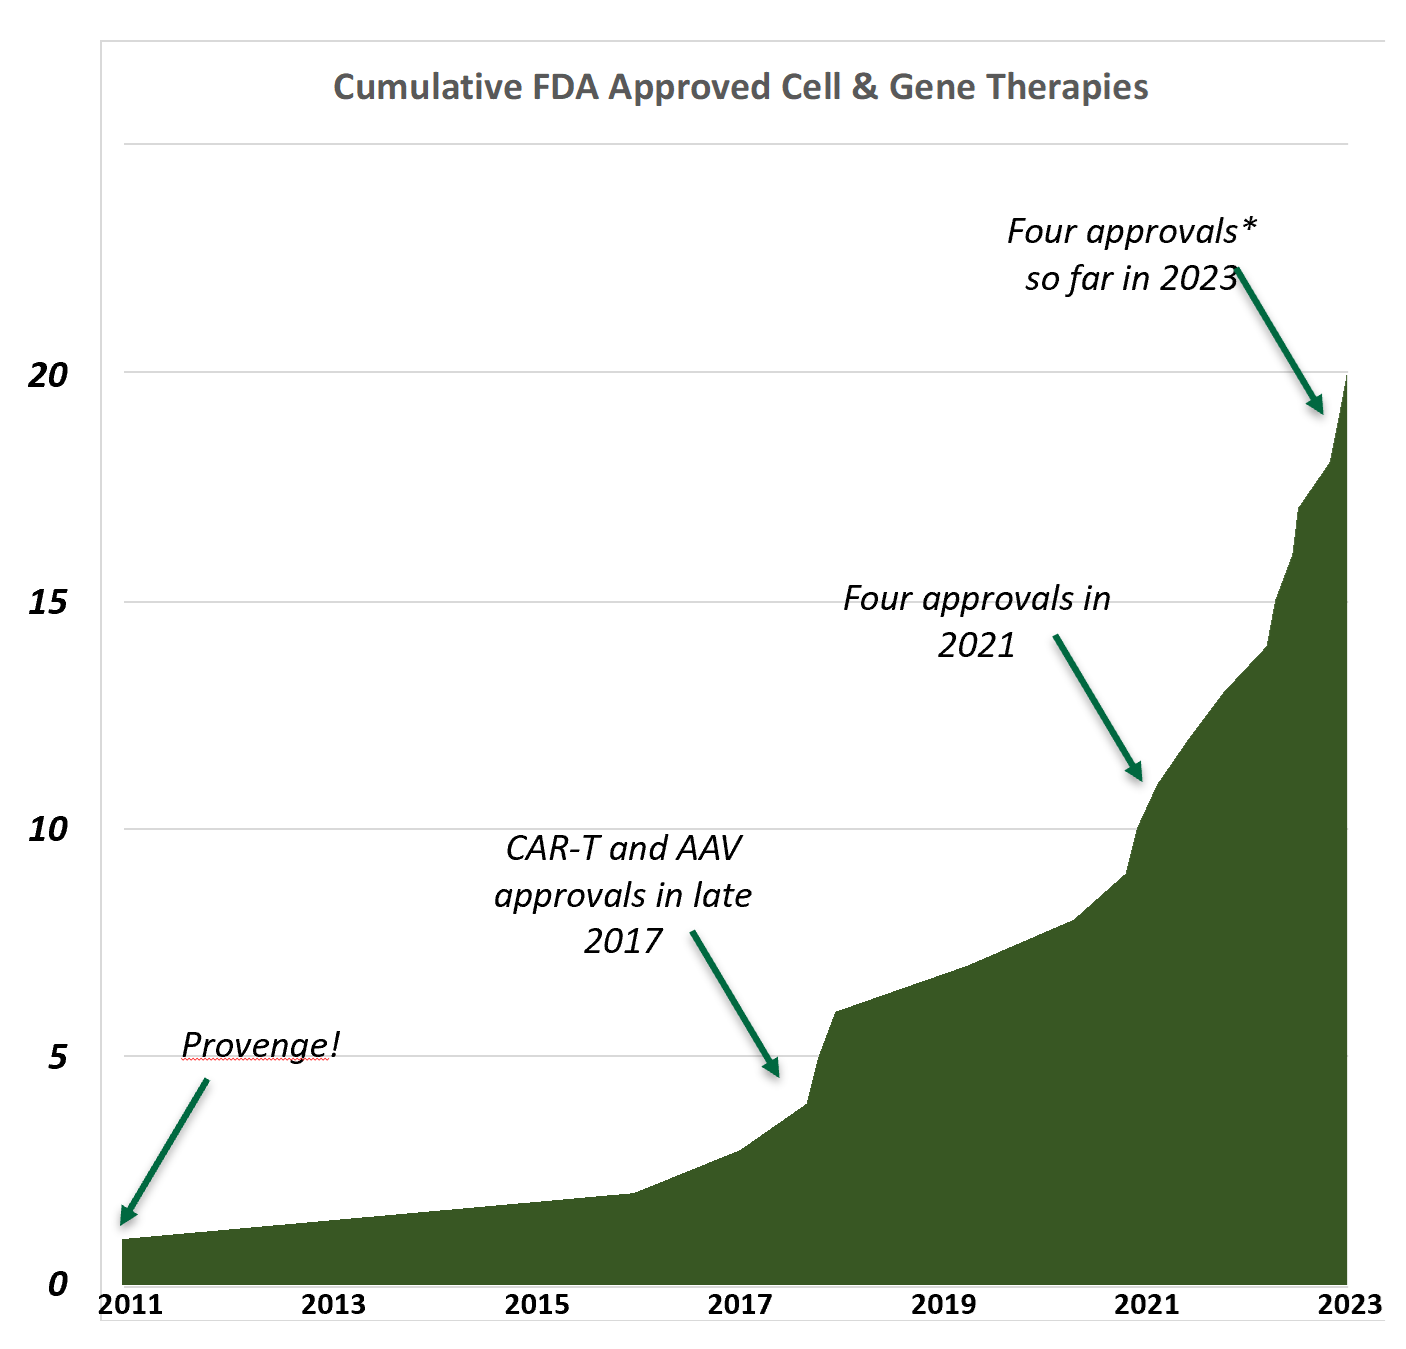
今年に入ってすでに4件**の承認(Omisirge®、VYJUVEKTM、ELEVIDYS、ROCTAVIANTM)があり、さらに5件のPDUFA(処方薬ユーザーフィー法)審査期限が公表されています。これらすべてが承認されれば、年間9件の商業承認となり、4年連続で承認数が増加することはほぼ確実です。また、この分野がゴットリーブ博士の予測である「年間10件」を予定より早く達成できる見通しも立ちました。

21件の承認を経て、この分野は成熟しました。これからの私たちの振る舞いはどうあるべきでしょうか。成熟したCMC(化学・製造・品質管理)が求められます。プロセス、分析、そして価格を十分に検討することなく、この分野の製品を商業化へ向かわせることはできません。私はこれまで前二者について声を大にしてきましたが、21件という節目を迎えるにあたり、最後の一つに焦点を当てたいと思います。より早期から注意深く取り組まなければ、価格は細胞・遺伝子治療にとってのアキレス腱となるでしょう。ギリシャ神話の愛好家ならご存知の通り、アキレスの死にもかかわらずトロイア戦争は最終的に勝利に終わりましたが、細胞・遺伝子治療において同様の結末が保証されているわけではありません。
現在、累計売上高が10億ドルを超える細胞・遺伝子治療薬が複数存在し(ZOLGENSMA、YESCARTA、KYMRIAH)、我々の分析では、さらに多くの製品がそれに続こうとしています。しかし、この収益の多くは、極めて高い価格と少数の患者数によって生み出されています。我々の分析によれば、米国で細胞・遺伝子治療を受けた患者はわずか2万人程度であり、総売上高は120億ドルに達します。これは患者一人あたり平均60万ドルという計算になり、長期的には到底維持できません。
治療薬開発者は、価値と価格の問題に早期に取り組んでください。投資家は、コスト削減につながるあらゆるものに資金を投入してください。さもなくば、数々の苦難を乗り越えて成人した細胞・遺伝子治療は、戦争に勝つためにトロイの木馬以上の何かを必要とすることになるでしょう。

シニアコンサルタントのクリスティーナ・フエンテス博士(Ph.D.)との数多くの技術的な議論、ならびにプリンシパルのベンジャミン・ネルソンおよびコンサルタントのマデリン・セント・オンジュ(MBA)による収益と市場浸透に関する洞察に感謝いたします。
本集計では、FDAにより細胞治療製品として技術的に承認されているものの、複数の製品を除外しています。現在市場に出回っていないLavivとGintuitの2製品は、患者が利用できないため除外しました。また、クリーブランド臍帯血センター、デューク大学医学部、ニューヨーク血液センター、Clinimmune Labs、コロラド大学臍帯血バンク、MDアンダーソン臍帯血バンク、LifeSouthコミュニティ血液センター、およびBloodworksによる8つの臍帯血由来製品、ならびに最近承認されたLantidraも除外しています。製造上の操作が限定的であることや、相同利用であることなど、ここでは詳述しきれない複雑な理由から、私たちはこれらの製品を「真の」細胞治療とはみなしていません。実際、これらはCBER(生物製剤評価研究センター)によって規制されるべきではなく、NOTA(臓器移植法)のような法律の下で移植として扱われるべきではないかという疑問さえ抱いていますが、それについてはまた別の機会に論じることとします。
Dark Horse Consulting Groupのメーリングリストに登録して、先端医療の開発、規制の最新情報、業界トレンド、今後のイベントに関する最新の知見を受け取りましょう。
プライバシーを尊重します。いつでも登録解除が可能です。お客様の情報を第三者に販売することはありません。