DHC COO兼マネージングパートナー、ケイティ・スピンク著
2022年第3四半期が終了しました。今年初めに私が抱いていた、細胞・遺伝子治療分野における2022年の展望について振り返る良い機会です。近年のこの分野に対する私の高い期待値と比べると「驚異的」とまでは言えませんが、今年の前半は堅調に推移しています。
私の以前の記事では、 細胞・遺伝子治療(CGT)における以下の主要な進歩のうち、少なくとも一つが2022年に実現する可能性について考察しました。
結論を先取りすると、現時点では1番と3番は「達成済み」(さらに増える可能性あり)であり、2番と4番は間もなく訪れるであろう転換点ですが、今年中の実現は難しいでしょう。今年実現しつつあるものから順に詳細を振り返り、2023年に注目すべき点について考察します。
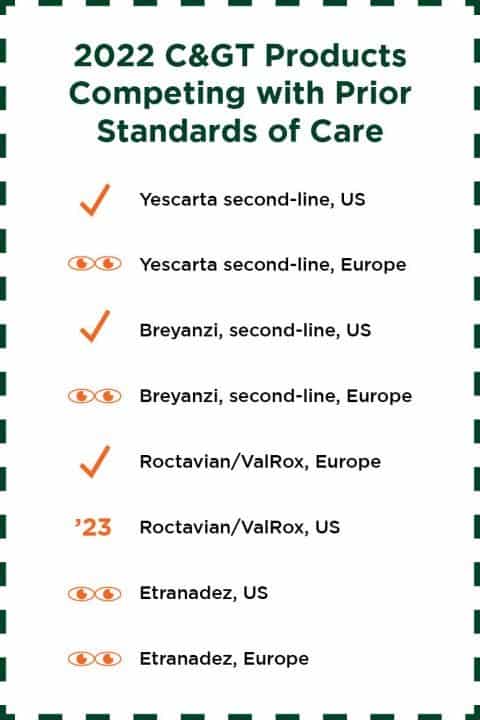
まず、第1四半期に私は「年内に最大 4つ のCGT製品が、従来の標準治療と直接競合するようになる現実的な可能性がある」と述べました。この高い目標は依然として射程圏内にあります。
予想通り、その先駆けとなったのは、2つの自己由来CD19標的CAR-T製品の早期ライン承認でした。2022年上半期には、これら両製品(カイト/ギリアド社のYescarta®が4月1日 、そして BMS社のBreyanzi®が6月24日)が、FDAにより大細胞型B細胞リンパ腫(LBCL)の二次治療薬として承認されました。
欧州での二次治療承認は審査中ですが、年内の承認の可能性は残されています。 BreyanziのEUでの申請は、6月20日時点で審査中です。th また、Kite社およびGilead社は最近、Yescartaの欧州における二次治療薬としての承認申請に対し、CHMP(欧州医薬品庁医薬品評価委員会)から肯定的な見解を得たと発表しました。これらが2022年後半に承認されるか、2023年初頭にずれ込むかは、現時点では判断が難しい状況です。
CGT(細胞・遺伝子治療)がこの節目を越える原動力となり得る他の2つの製品は、血友病治療薬である2つのAAV遺伝子治療薬、すなわちBioMarin社のRoctavianTM (旧称:ValRoxTM)と、Uniqure社およびCSL Behring社のEtranaDez(エトラナコゲン デザパルボベク、血友病B治療薬)です。これまでのところ、欧州での承認が米国に先行しているという点で、LBCL(大細胞型B細胞リンパ腫)治療薬の状況と酷似しています。
Roctavianは第3四半期に欧州で承認を取得しましたが、米国での回答は2023年初頭以降になると予想されています。 BioMarin社は9月のBLA(生物学的製剤承認申請)再提出期限を遵守したばかりであり、 2023年中に回答が得られる可能性については、 FDAが6ヶ月間の迅速審査サイクルの妥当性に同意し、追加情報要求による審査期間の延長が発生しないことが前提となります。。
また、EtranaDezが順調に進めば、 欧州 および 米国での承認 が年内に実現する可能性も残されています。さらに注目すべき点として、ICER(臨床経済的価値評価機関)がこれらの治療薬の費用対効果に関する報告書を公開し、 結論として、 どちらの治療薬も、モデル価格である250万ドルであれば費用対効果が高い可能性が高いと評価しました。
総括すると、項目1に関して今年注目していた8件(欧州4件、米国4件)の決定のうち、これまでに確認できたのは 承認拒否ゼロ。
現時点での承認数は3件です (Yescarta米国、Breyanzi米国、Roctavian欧州) さらに最大4件の承認が見込まれており (Breyanzi欧州、Yescarta欧州、およびEntranaDezの米国・欧州)、Roctavianの米国承認のみが2023年にずれ込む見通しです。
次に3つ目のポイント、年間承認数における最大市場の展望について検討します。これは依然として興味深い考察対象です。2021年の記録を大幅に塗り替えるまでには至っていませんが 世界的に 着実な成長が見られます。特に、伝統的に承認のハードルが最も高いEUおよび米国市場においてその傾向が顕著です。
この分野における着実な進歩を示す指標として、2021年は6件の承認という目標となる年でした。その内訳は、4つの新製品(AbecmaTM の米国・欧州承認、Breyanzi、Stratagraft®、Rethymic®の米国承認)と、2つの適応拡大(Yescartaの濾胞性リンパ腫への適応拡大、およびTecartusTMの成人B細胞性急性リンパ芽球性白血病への適応拡大。いずれも米国)です。1。
今月初めのeli-cel(SKYSONA1)の米国承認により、私たちはすでに2021年の記録的な数字を上回り、合計で 8件 今年これまでに主要市場で承認された製品は以下の通りです。これには、初の適応症および初の地域で承認された3つの製品が含まれます(米国およびEUにおけるCARVYKTI™ ならびに日本、さらにEUにおけるRoctavianおよび Upstaza™ )、EUでの承認(および撤回)を経て米国で初めて承認された2製品(ZYNTEGLO®およびSKYSONA)、そして3つの適応拡大(Kymriah®の濾胞性リンパ腫、および前述の2次 治療としてのYescartaおよびBreyanzi)。2022年の動きはこれだけにとどまらない可能性があります。前述の通り、EtranaDexは今年中に米国とEUの両方で承認される可能性があります。それだけでなく、 AtaraはTab-cel®のEU承認時期を2022年第4四半期と見込んでいます。もしこれら両製品が今年中に承認されれば、2022年は単年でのCGT(細胞・遺伝子治療)製品の新規承認数および総承認数において過去最多を記録することになります。
このことは、細胞・遺伝子治療の進化において2022年がどのような位置付けになるのでしょうか。今年の新規承認数が8〜10件というのは、昨年の合計6件と比較して「驚異的」とまでは言えないかもしれませんが、 期待の急速な高まり を如実に示しています。例えば、 3件 の承認からこの分野が急速に火がついた2017年と比較して、長期的な視点で見れば明らかです。
次に、2022年には実現しないものの、2023年に向けて期待が高まるポイント2と4について見ていきましょう。
ポイント2はすぐに検討できます。私は「2022年に固形がんに対する初のT細胞製品が承認されたらどうなるか?」という問いを投げかけました。結論から言えば、それは実現しません。したがって、この項目は2023年に持ち越します。Iovance社のLifileucelについては、年内にBLA(生物学的製剤承認申請)が完了すれば、2023年前半が最短の承認シナリオとなります(Iovance社は8月にBLAのローリング申請を開始しており、完了目標を第4四半期としていますこれまでの経緯で困難が続いていたこの治療法ですが、審査プロセスでさらなる問題が発生しなければ、2023年にはこのマイルストーンに向けて少なくとも2つの好機が訪れる見込みです。 Adaptimmune社は、Afami-celのBLA(生物学的製剤承認申請)を (希少肉腫の治療薬として)年内に提出する見通しであることを示唆しており、PDUFA(処方薬ユーザーフィー法)に基づく審査終了目標日は2023年半ばになる可能性が高いでしょう。
最後に4点目、「2022年は同種細胞療法が転換点を迎える年になるか?」という問いについてですが、現時点では2022年に決定的な転換点が見られる兆候はありません。ただし、以下の可能性については改めて注目しておく必要があります。 Atara社のTab-celが、第4四半期にEMA(欧州医薬品庁)の承認を取得し、同種細胞免疫療法として初の承認例となる可能性ですが、前回の記事で取り上げた広範なプラットフォームアプローチのいずれも、同種細胞療法が転換点に達したことを示唆するような革新的なデータは示しておらず、年内に状況が一変すると期待する根拠もありません。前回の記事で強調した3つの主要な同種免疫療法サブセットにおける今年の重要な進展をまとめると以下の通りです。
遺伝子編集(αβ)CAR-Tの分野では、Allogene社、Precision BioSciences社、CRISPR社が、それぞれ第1世代のプログラムであるALLO-501A、PBCAR0191、CTX110の開発を継続しています。特にAllogene社は、 年内にALLO-501Aの第2相試験を開始する見込みであるほか、第1相試験であるALPHAおよびALPHA2試験の最新情報も 年内に発表すると約束しています。しかし、現時点では、これらのアプローチが 初期の臨床結果で明らかになった持続性の課題を克服できると判断する根拠は見当たりません。前回の記事では、Caribou社のCB-010にPD-1ノックアウトを追加することで、この持続性の課題を克服できる可能性について触れました。しかし残念ながら、 6月に報告され、 8月に更新されたANTLER試験のデータを見る限り、CB-010も現時点では(少なくとも用量レベル1においては)持続性が低いことを示唆しています。用量レベル2に関する最新情報が年内に予定されていますので、そのコホートでより良い持続性が確認されることを期待しています。さて、前回の記事で言及したもう一つの第2世代 のアプローチであるPrecision社のPBCAR19B(NK細胞による拒絶反応を回避するためにHLA-E導入遺伝子を追加したもの)については、 夏以降、今年中に新たなデータが発表される可能性は低いと考えられます。。
NK細胞は引き続き注目すべき分野ですが、2022年にはまだ革新的な進展は見られていません。 Nkarta社の奏効率は興味深いものがありますが、持続性については今後の検証が必要です。Fate Therapeutics社のプログラムについては、今年に入ってから実質的なデータの更新はまだありません。 8月にIND(治験薬)申請が承認されたCentury社のCNTY-101は、2023年の注目製品であることは間違いありませんが、年内にデータが発表される可能性は低いでしょう。
最後に、 Adicet社のγδ(ガンマ・デルタ) T細胞プログラム「ADI-001」の 初期臨床データは目覚ましい奏効率を示唆していますが、少なくとも低用量コホートにおいては、これまでの同種免疫療法プログラムと同様、持続性に課題を抱えているようです。
したがって、同種免疫療法に対する期待の大部分は2023年以降に持ち越されることになります。また2023年には、固形がんに対する初の、あるいは 初の そして2番目となるT細胞製品の承認(Iovance社のLifileucelおよび/またはAllogene社のAfami-cel)、さらにRoctavianの米国承認の可能性についても留意しておく必要があります。
2023年に注目すべきその他の主な承認案件は以下の通りです。
2023年の業界における位置付けについては、今後1年かけて随時お伝えしていきます。まずは、今年末までにどれだけ多くのエキサイティングなマイルストーンが達成されるのか、引き続き注目していきたいと思います。
1注:SKYSONAは2021年にEUで承認されましたが、同年に企業側の判断で自主的に取り下げられたため、2021年の合計数には含めていません。
Dark Horse Consulting Groupのメーリングリストにご登録いただくと、先端治療の開発、規制に関する最新情報、業界動向、今後のイベントに関する最新情報をお届けします。
お客様のプライバシーを尊重しています。配信はいつでも停止できます。お客様の情報を第三者に販売することはありません。